 EN


ຄຳແນະນຳ
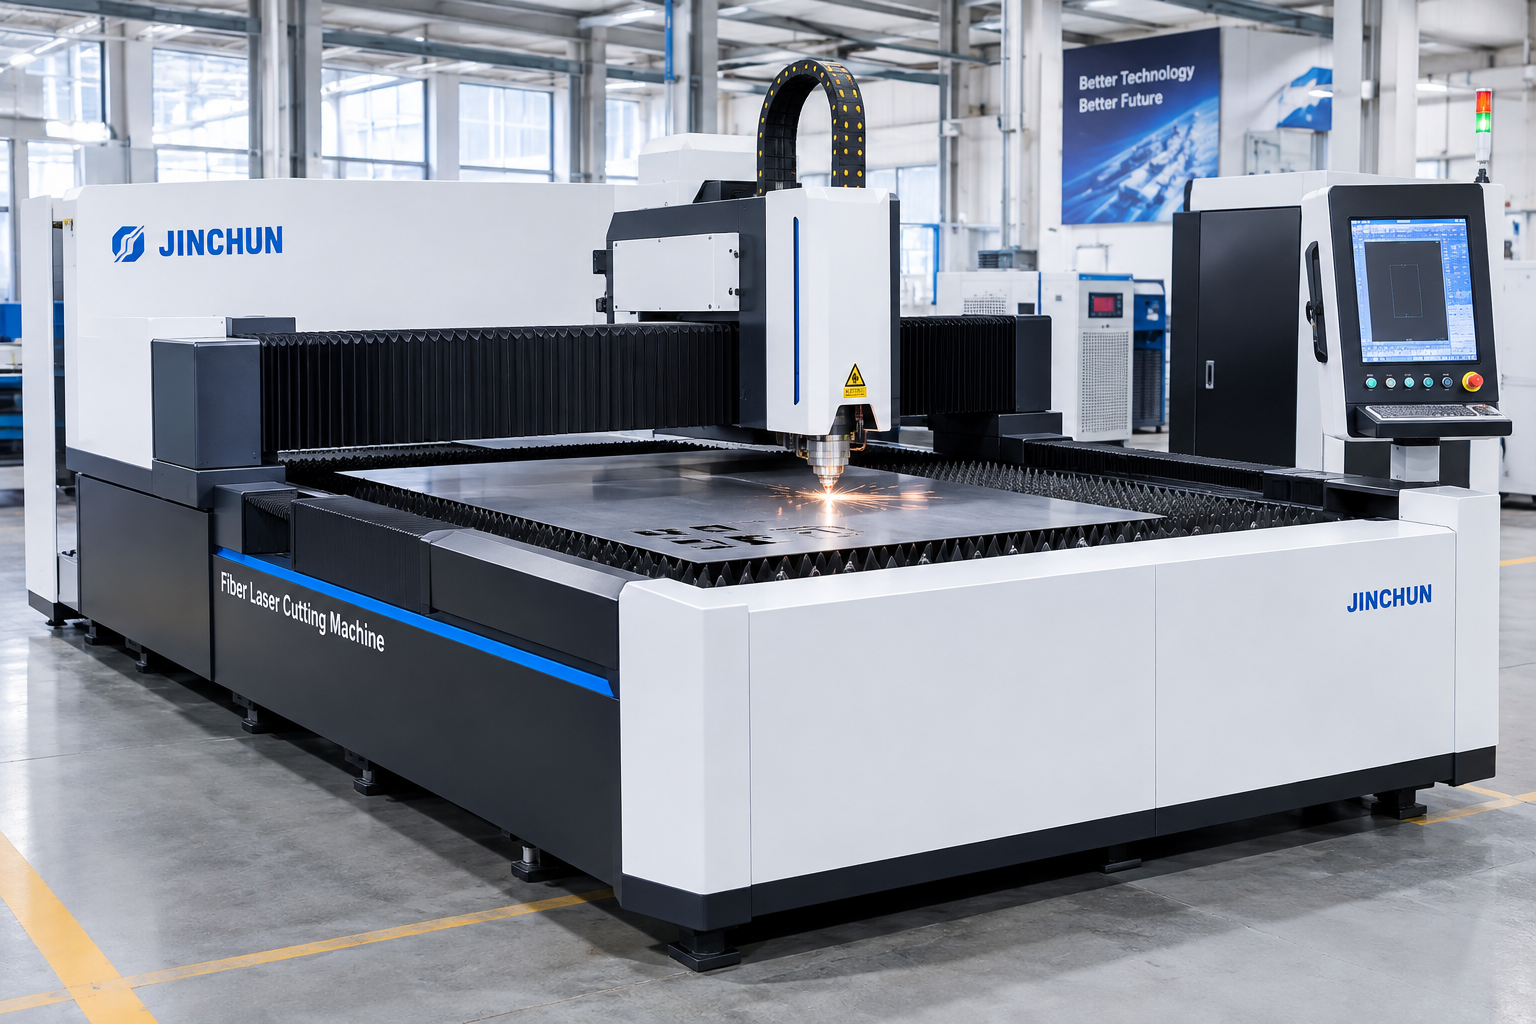
ລາຄາຊື້ ຫຼື ພະລັງງານທີ່ຜູ້ຜະລິດລະບຸໄວ້ຂອງເຄື່ອງຕັດບໍ່ໄດ້ເປັນຕົວຊີ້ວັດຕົ້ນທຶນຂອງຊິ້ນສ່ວນເຫຼັກທີ່ສຳເລັດແຕ່ຢ່າງດຽວ. ການເປີຽບທຽບທີ່ມີປະໂຫຍດຄວນເລີ່ມຕົ້ນດ້ວຍຮູບຮ່າງຊິ້ນສ່ວນ, ຂໍ້ກຳນົດວັດຖຸດິບ, ຂະໜາດການຜະລິດແຕ່ລະຊຸດ ແລະ ມາດຕະຖານການຮັບຮອງທີ່ເທົ່າກັນສຳລັບທຸກໆເຄື່ອງທີ່ເປັນຕົວເລືອກ. ເມື່ອພິຈາລະນາ ເຄື່ອງຕັດແຜ່ນດ້ວຍເລເຊີ້ , ຄິດໄ рассາຕົ້ນທຶນຂອງຊິ້ນສ່ວນທີ່ຜ່ານການຮັບຮອງ ແທນທີ່ຈະເປີຽບທຽບຄວາມໄວໃນການຕັດເທົ່ານັ້ນ. ວິທີການນີ້ຈະເປີດເຜີຍວ່າ ອັດຕາການໃຊ້ວັດຖຸດິບ, ເວລາຈັດການ, ວັດຖຸສິ້ນເปลື່ອງ ຫຼື ການດຳເນີນງານເພີ່ມເຕີມມີອິດທິພົວຫຼາຍທີ່ສຸດຕໍ່ການສັ່ງຊື້ໃດໆ.
1. ລະບຸວັດຖຸດິບ ແລະ ປະເພດຊິ້ນສ່ວນ
ກະລຸນາຈັດຕັ້ງຄຳສັ່ງທີ່ເປັນຕົວແທນ ໂດຍປະກອບດ້ວຍ ວັດຖຸແຜ່ນ, ຊະນິດ, ຄວາມຫນາ, ຂະໜາດແຜ່ນ, ຮູບຮ່າງຊິ້ນສ່ວນ ແລະ ຈຳນວນສຳລັບແຕ່ລະເລກທີ່ຊິ້ນສ່ວນ. ລວມເຖິງຊິ້ນສ່ວນທີ່ຜະລິດໃນປະລິມານສູງທີ່ນິຍົມ ແລະ ຊິ້ນສ່ວນທີ່ຜະລິດໃນປະລິມານຕ່ຳທີ່ຕ້ອງປ່ຽນແປງເຄື່ອງຈັກເລື້ອຍໆ. ລະບຸໃຫ້ຊັດເຈນເຖິງຂໍ້ກຳນົດດ້ານທິດທາງຂອງພື້ນຜິວ, ຟີມປ້ອງກັນ ຫຼື ຂໍ້ກຳນົດດ້ານພື້ນຜິວທີ່ເຫັນໄດ້ ເຊິ່ງຈະຈຳກັດການຈັດວາງຊິ້ນສ່ວນໃນແຜ່ນ (nesting) ຫຼື ວິທີການຈັດການ. ກຳນົດຂອບເຂດການຮັບຮອງດ້ານມິຕິ ແລະ ຄຸນນະພາບຂອງດ້ານຂອບກ່ອນການທົດສອບ. ການປຽບທຽບຜູ້ສະໜອງຄົນໜຶ່ງທີ່ຜະລິດຊິ້ນສ່ວນແຜ່ນບາງທີ່ງ່າຍດາຍ ແລະ ຜູ້ສະໜອງອີກຄົນໜຶ່ງທີ່ຜະລິດຊິ້ນສ່ວນແຜ່ນໜາທີ່ສັບສົນ ຈະໃຫ້ຜົນໄດ້ທີ່ບໍ່ຖືກຕ້ອງ. ສ່ວນປະກອບຂອງຄຳສັ່ງຄວນສະທ້ອນໃຫ້ເຫັນເຖິງສິ່ງທີ່ຮ້ານເຮັດວຽກຈຳ່ຍຂາຍຢູ່ໃນທີ່ສຸດ ແທນທີ່ຈະເປັນພຽງແຕ່ຊິ້ນສ່ວນທີ່ຕັດໄດ້ງ່າຍທີ່ສຸດ.
2. ຕີຄືນການນຳໃຊ້ແຜ່ນ ເປີດ
ການນຳໃຊ້ວັດຖຸແມ່ນສ່ວນໜຶ່ງຂອງແຜ່ນທີ່ຊື້ມາ ທີ່ຖືກປ່ຽນເປັນຊິ້ນສ່ວນທີ່ໃຊ້ງານໄດ້. ກວດສອບຮູບແບບການຈັດລຽງຊິ້ນສ່ວນໂດຍໃຊ້ຂະໜາດແທ້ຈິງຂອງແຜ່ນ, ຊ່ອງຫວ່າງລະຫວ່າງຊິ້ນສ່ວນ, ຊ່ອງຫວ່າງຈາກເດື່ອງ, ທິດທາງຂອງເສັ້ນໃຍ ຫຼື ພື້ນຜິວ, ແລະ ຂໍ້ຈຳກັດໃດໆທີ່ກ່ຽວຂ້ອງກັບການຜະລິດ. ບັນທຶກຈຳນວນຊິ້ນສ່ວນທີ່ຮັບເຂົ້າໄດ້ຕໍ່ແຜ່ນໜຶ່ງ ພ້ອມທັງຂະເຫຼື່ອຂອງແຜ່ນທີ່ບໍ່ສາມາດນຳໃຊ້ຕໍ່ໄດ້ ແລະ ສ່ວນທີ່ຍັງຄົງເຫຼືອທີ່ສາມາດນຳໃຊ້ຄືນໄດ້. ຮູບແບບການຈັດລຽງທີ່ມີອັດຕາການນຳໃຊ້ທີ່ສູງຢ່າງທິດສະດີອາດຈະບໍ່ເໝາະສົມ ຖ້າມັນເຮັດໃຫ້ພື້ນຜິວທີ່ເຫັນໄດ້ເສຍຫາຍ ຫຼື ລຳບາກຕໍ່ການດຶງຊິ້ນສ່ວນອອກ. ປະເມີນຄຸນຄ່າຂອງສ່ວນທີ່ເຫຼືອທີ່ສາມາດນຳໃຊ້ຄືນໄດ້ຢ່າງເປັນຈິງ ໂດຍອີງໃສ່ວ່າມີຄຳສັ່ງຊື້ທີ່ຢືນຢັນແລ້ວທີ່ຈະສາມາດນຳໃຊ້ສ່ວນດັ່ງກ່າວໄດ້ຫຼືບໍ່. ໃຊ້ຄວາມສົມມຸດເດີມດຽວກັນທັງໝົດສຳລັບທຸກທາງເລືອກ ແລະ ຄົງໄວ້ເອກະສານຮູບແບບການຈັດລຽງເພື່ອການທົບທວນ.
3. ລວມວົດຈັກການຜະລິດທັງໝົດ
ການດຳເນີນການຕັດຍັງປະກອບດ້ວຍການຍ້າຍແຜ່ນ, ການເຕີມແຜ່ນໃສ່ຕາຕະລາງ, ການຈັດຕັ້ງວັດຖຸ, ການປຸງແຕ່ງ, ການຖອນຊິ້ນສ່ວນອອກ, ການແຍກຂະຫວາດແລະການຈັດເຕີມຊຸດຕໍ່ໄປ. ວັດເວລາຂອງກິດຈະກຳເຫຼົ່ານີ້ໃນງານທີ່ເປັນຕົວແທນ. ເພີ່ມເວລາການຈັດຕັ້ງໂປແກຣມ ແລະ ເວລາປ່ຽນແປງເມື່ອເຫຼືອງການທີ່ກ່ຽວຂ້ອງ, ໂດຍເປັນພິເສດເມື່ອໂຮງງານຜະລິດຄຳສັ່ງຈຳນວນຫຼາຍທີ່ມີຂະຫນາດນ້ອຍ. ຖ້າເຄື່ອງຈັກທີ່ເປັນທີ່ສະເໜີມານີ້ມີໂອກາດການຈັດການ, ຈົ່ງລະບຸຢ່າງຊັດເຈນວ່າ ໃດແມ່ນສິ່ງທີ່ຖືກອັດຕະໂນມັດ ແລະ ໃດແມ່ນສິ່ງທີ່ຍັງຕ້ອງການເຈົ້າໜ້າທີ່ຄວບຄຸມ. ຄຳນວນຜົນຜະລິດທັງໝົດໃນວຟົງຈັກເຕັມຮູບແບບ, ບໍ່ແມ່ນພຽງແຕ່ຈາກເວລາທີ່ເຄື່ອງເລເຊີເລີ່ມເຮັດວຽກເທົ່ານັ້ນ. ເມື່ອເຈົ້າໜ້າທີ່ຄົນດຽວຄວບຄຸມກິດຈະກຳຫຼາຍຢ່າງ, ຈົ່ງຈັດສີງແຮງງານດ້ວຍວິທີທີ່ເປັນເອກະລາດເພື່ອຫຼີກເວັ້ນການນັບແຮງງານເດີມຊື້າອີກ.
4. ບັນທຶກການໃຊ້ງານແລະວັດຖຸສິ້ນเปลື່ອງ
ຂໍຂໍ້ມູນທີ່ເປັນເລື່ອງຂອງແຕ່ລະຮູບແບບສຳລັບພະລັງງານໄຟຟ້າ, ກາຊສະໜັບສະໜູນ, ວັດຖຸທີ່ໃຊ້ແລ້ວຈະຕ້ອງປ່ຽນ, ແລະ ການບໍາລຸງຮັກສາເປັນປະຈຳ, ຫຼັງຈາກນັ້ນເປີຽບเทັຽບກັບຄ່າທີ່ວັດແທກໄດ້ຈາກການທົດລອງທີ່ເປັນຕົວແທນເທົ່າທີ່ເປັນໄປໄດ້. ການບໍລິໂພກທີ່ແທ້ຈິງຂຶ້ນກັບວັດຖຸ, ຄວາມໜາ, ການຕັ້ງຄ່າຂະບວນການ, ແລະ ຮູບແບບການເຮັດວຽກ. ລວມເຖິງຫົວຈົ່ວຍ, ແຜ່ນເລນ, ຫຼື ສິ່ງອື່ນທີ່ຕ້ອງປ່ຽນເທົ່າທີ່ກ່ຽວຂ້ອງກັບການຈັດຕັ້ງທີ່ໄດ້ຢືນຢັນແລ້ວ. ລະບຸປະເພດກາຊ, ລາຄາກາຊໃນທ້ອງຖິ່ນ, ແລະ ມາດຕາການວັດແທກ ແທນທີ່ຈະອີງໃສ່ການປະມານລາຄາທົ່ວໄປ. ພິຈາລະນາການບໍລິການທີ່ມີການວາງແຜນໄວ້ ແລະ ການຄາດຄະເນເວລາທີ່ຈະບໍ່ສາມາດໃຊ້ງານໄດ້ຢ່າງເປັນຈິງ, ໂດຍຮັກສາໃຫ້ແຍກຕ່າງหากຈາກຂໍ້ມູນການທົດລອງທີ່ສັງເກດເຫັນ. ບັນທຶກວ່າຕົວເລກໃດແມ່ນຄາດຄະເນຈາກຜູ້ສະໜອງ ແລະ ຕົວເລກໃດແມ່ນໄດ້ມາຈາກການວັດແທກ ເພື່ອໃຫ້ຮູບແບບການຄຳນວນຄ່າໃຊ້ຈ່າຍສາມາດຖືກກວດສອບໄດ້.
5. ລວມການດຳເນີນງານທີ່ສອງ
ຂະບວນການຕັດອາດຈະຕໍ່ດ້ວຍການຂັດເສີ້ນທີ່ເຫຼືອອອກ, ການລ້າງ, ການຈັດຕັ້ງແຖວຂອງເສັ້ນຕັດ, ການກວດສອບ, ການງໍ, ຫຼື ການເຊື່ອມ. ລວມເພີ່ຍງແຕ່ຂະບວນການທີ່ຈຳເປັນຢ່າງແທ້ຈິງຕາມແຜນຮ່າງຂອງລູກຄ້າ ແລະ ຂໍ້ກຳນົດຂອງຊິ້ນສ່ວນທີ່ສຳເລັດ. ເປີຽບທຽບວ່າຄຸນນະພາບການຕັດທີ່ແຕກຕ່າງກັນນັ້ນມີຜົນຕໍ່ເວລາທີ່ໃຊ້ໃນການຂັດເສີ້ນທີ່ເຫຼືອອອກ ຫຼື ການຈັດຕັ້ງແຖວຂອງຂະບວນການເຊື່ອມຫຼືບໍ່. ຢ່າຄິດວ່າເສັ້ນຕັດທີ່ໄດ້ຈາກເຄື່ອງຕັດດ້ວຍເລເຊີ່ເປັນທີ່ຍອມຮັບໄດ້ທັນທີສຳລັບທຸກໆຂະບວນການຕໍ່ໄປ. ຕິດຕາມຊິ້ນສ່ວນທີ່ຖືກປະຕິເສດ ແລະ ການປັບປຸງຄືນໃໝ່ຢ່າງແຍກຕ່າງຫາກ ເພື່ອໃຫ້ຄ່າໃຊ້ຈ່າຍຂອງເຫຼົ່ານີ້ເຫັນໄດ້ຢ່າງຊັດເຈນ. ເມື່ອເນື້ອໜ້າທີ່ເຫັນໄດ້ຈຳເປັນຕ້ອງໄດ້ຮັບການປ້ອງກັນ, ລວມເຖິງການຫໍ່ຫຸ້ມ ຫຼື ການຈັດການທີ່ຊ່ວຍປ້ອງກັນບໍ່ໃຫ້ເກີດຮອຍຂີດຂ່ວນ. ຂະບວນການຕັດທີ່ໄວຂຶ້ນອາດຈະຍັງມີຄ່າໃຊ້ຈ່າຍທີ່ສູງຂຶ້ນ ຖ້າມັນເຮັດໃຫ້ເກີດງານປັບປຸງເພີ່ມເຕີມ.
6. ຄຳນວນຄ່າໃຊ້ຈ່າຍຕໍ່ຊິ້ນສ່ວນທີ່ຖືກຍອມຮັບ
ສຳລັບແຕ່ລະຊຸດຕົວຢ່າງ, ເພີ່ມວັດຖຸດິບທີ່ຊື້ມາ, ການເຮັດວຽກໂດຍກົງ, ພະລັງງານ, ອາກາດຊ່ວຍ, ວັດຖຸທີ່ໃຊ້ແລ້ວຈະເສື່ອມສະຫຼາຍ, ການຈັດສຳລັບຄ່າຮັກສາທີ່ກ່ຽວຂ້ອງ, ແລະ ການດຳເນີນງານທີສອງທີ່ຕ້ອງການ. ເພີ່ມການຈັດສຳລັບຄ່າເປັນເຈົ້າຂອງເຄື່ອງຈັກ ຫຼື ຄ່າເງິນກູ້ຍືມ ໂດຍໃຊ້ໄລຍະເວລາບັນຊີ ແລະ ການສົມມຸດການກ່ຽວກັບການນຳໃຊ້ທີ່ເທົ່າກັນສຳລັບທຸກທາງເລືອກ. ແບ່ງຄ່າທັງໝົດຂອງແຕ່ລະຊຸດດ້ວຍຈຳນວນຊິ້ນສ່ວນທີ່ສຳເລັດແລ້ວແລະໄດ້ຮັບການອະນຸມັດ, ບໍ່ແມ່ນຈຳນວນທີ່ຕັດເລີ່ມຕົ້ນ. ຕົວຢ່າງ, ຊຸດໜຶ່ງທີ່ເລີ່ມຕົ້ນດ້ວຍແຜ່ນວັດຖຸ 100 ຊິ້ນ ແຕ່ໃຫ້ຜົນໄດ້ 95 ຊິ້ນທີ່ໄດ້ຮັບການອະນຸມັດ, ຄ່າທີ່ກ່ຽວຂ້ອງຈະຕ້ອງຖືກຈັດສຳລັບໃຫ້ແກ່ 95 ຊິ້ນ. ຮັກສາການສົມມຸດການໃຫ້ຊັດເຈນ ແລະ ດຳເນີນການກວດສອບຄວາມອ່ອນໄຫວຕໍ່ລາຄາວັດຖຸດິບ, ອັດຕາການນຳໃຊ້, ແລະ ອັດຕາການປະຕິເສດ.
7. ເປີຽບທຽບລາຄາທີ່ສະເໜີມາໃນເງື່ອນໄຂດຽວກັນ
ສ້າງການປຽບທຽບທີ່ຄ້າຍຄືກັນລະຫວ່າງເຄື່ອງຈັກທີ່ຖືກອ້າງອີງ ອຸປະກອນເພີ່ມເຕີມທີ່ລວມຢູ່ໃນການອ້າງອີງ ຊອບແວ ອຸປະກອນການບັນຈຸ ການຕິດຕັ້ງ ການຝຶກອົບຮົມ ການຮັບປະກັນ ແລະ ຂອບເຂດການບໍລິການ ແຍກລະບົບທີ່ເປັນທາງເລືອກອອກຈາກອຸປະກອນມາດຕະຖານ ກວດສອບການກຽມພ້ອມຂອງສະຖານທີ່ ເງື່ອນໄຂການຈັດສົ່ງ ແລະ ຄ່າໃຊ້ຈ່າຍທ້ອງຖິ່ນທີ່ການອ້າງອີງບໍ່ລວມ ຂໍໃຫ້ຜູ້ສະເໜີແຕ່ລະຄົນສະແດງຕົວຢ່າງຂອງຊິ້ນສ່ວນທີ່ເປັນຕົວແທນດ້ວຍເກນການກວດສອບທີ່ເທົ່າທຽມກັນ ລາຄາອຸປະກອນທີ່ຕ່ຳກວ່າອາດຈະນ່າດຶງດູດ ແຕ່ຄວນຖືກປະເມີນຮ່ວມກັບຜົນຜະລິດທີ່ໃຊ້ງານໄດ້ ການປ້ອນຂໍ້ມູນເພື່ອການດຳເນີນງານ ແລະ ຄວາມຕ້ອງການການສະໜັບສະໜູນ ຫຼີກລ່ຽງການອ້າງເຖິງໄລຍະເວລາທີ່ຈະຄືນທຶນທີ່ແນ່ນອນ ເວັ້ນເສຍແຕ່ຈະມີເອກະສານທີ່ບັນທຶກຈຳນວນການຜະລິດ ອັດຕາການກຳໄລ ອັດຕາການໃຊ້ງານ ແລະ ຄ່າໃຊ້ຈ່າຍໃນການເປັນເຈົ້າຂອງ ໃນຂະນະທີ່ທົບທວນ ຕ້ອງແຍກການສັງເກດທີ່ໄດ້ຮັບການຢືນຢັນແລ້ວອອກຈາກການປັບປຸງທີ່ເປັນແນວທາງໃນອະນາຄົດ ບັນທຶກວ່າໃຜເປັນເຈົ້າຂອງການວັດແທກແຕ່ລະຢ່າງ ວິທີການບັນທຶກການຮັບຮອງ ແລະ ຂໍ້ມູນໃດທີ່ຕ້ອງຖືກສ่งຄືນໃຫ້ຜູ້ສະເໜີກ່ອນທີ່ຂອບເຂດອຸປະກອນສຸດທ້າຍຈະຖືກອະນຸມັດ ສິ່ງນີ້ຈະຊ່ວຍຫຼີກລ່ຽງການຖືວ່າການສະແດງຜົນໃນເບື້ອງຕົ້ນເປັນຫຼັກຖານຂອງປະສິດທິຜົນທີ່ເກີດຂື້ນໃນທຸກໆຊຸດວັດຖຸ ຮູບແບບຜະລິດຕະພັນທີ່ແຕກຕ່າງກັນ ຫຼື ການຜະລິດໃນແຕ່ລະການເຮັດວຽກ
ສະຫຼຸບ
ຮູບແບບການຫຼຸດຄ່າໃຊ້ຈ່າຍທີ່ເຂັ້ມແຂງທີ່ສຸດ ແມ່ນໃຊ້ການຈັດວາງຢ່າງແທ້ຈິງ (actual nesting), ການວັດແທກປະສິດທິພາບທັງໝົດໃນວຟົງການຜະລິດ (whole-cycle performance), ແລະ ຊິ້ນສ່ວນທີ່ສຳເລັດແລ້ວທີ່ຖືກຕ້ອງຕາມມາດຕະຖານຈາກການສັ່ງຊື້ທີ່ເປັນຕົວແທນ. ອັບເດດຄວາມສົມມຸດຕິທີ່ໃຊ້ເປັນພື້ນຖານໃນການຄຳນວນຫຼັງຈາກໄດ້ທຳການຕັດຕົວຢ່າງແທ້ຈິງ ແທນທີ່ຈະອີງໃສ່ຄວາມໄວ ຫຼື ພະລັງງານທີ່ຜູ້ຜະລິດປະກາດເທົ່ານັ້ນ. ເພື່ອປຽບທຽບແຜນຮ່າງຂອງທ່ານ ແລະ ລາຍການການສັ່ງຊື້ກັບຂໍ້ເສີນຂອງອຸປະກອນທີ່ເໝາະສົມ, ຕິດຕໍ່ Jinchun ແລະ ແບ່ງປັນບັນຊີລາຍການວັດຖຸທີ່ທ່ານໃຊ້ ແລະ ຂໍ້ກຳນົດການຮັບຮອງ.