 EN


บทนำ
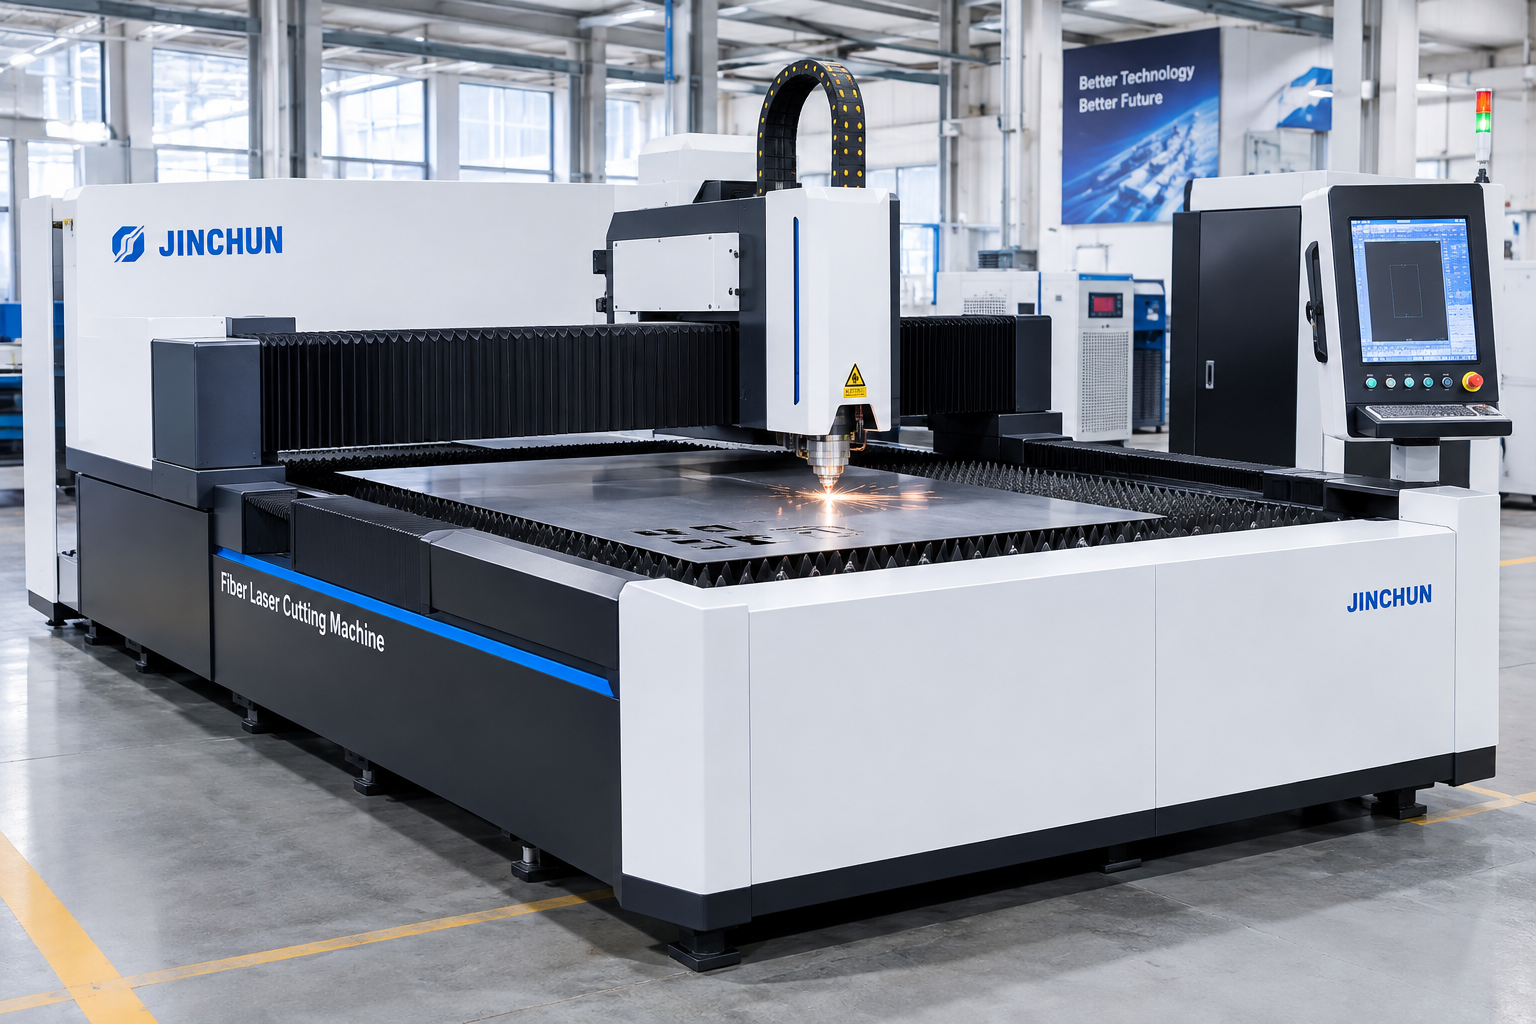
ราคาซื้อหรือกำลังไฟที่ระบุของเครื่องตัดไม่สามารถกำหนดต้นทุนของชิ้นส่วนโลหะแผ่นสำเร็จรูปได้เพียงลำพัง การเปรียบเทียบที่มีประโยชน์ควรเริ่มต้นจากแบบแปลนชิ้นส่วนเดียวกัน ข้อกำหนดวัสดุ ขนาดล็อต และมาตรฐานการรับรองที่เหมือนกันสำหรับทุกตัวเลือก เมื่อพิจารณา เครื่องตัดแผ่นด้วยเลเซอร์ ให้คำนวณต้นทุนของชิ้นงานสำเร็จรูปที่ผ่านเกณฑ์ แทนการเปรียบเทียบความเร็วในการตัดเพียงอย่างเดียว วิธีนี้จะช่วยให้เห็นว่าปัจจัยใดมีอิทธิพลมากที่สุดต่อคำสั่งซื้อเฉพาะนั้น ไม่ว่าจะเป็นการใช้วัสดุ การจัดการ การใช้วัสดุสิ้นเปลือง หรือการดำเนินการขั้นที่สอง
1. กำหนดวัสดุและส่วนประกอบที่ใช้
จัดทำคำสั่งซื้อตัวแทนที่ประกอบด้วยวัสดุแผ่น ชนิดคุณภาพ ความหนา ขนาดแผ่น แบบแปลนชิ้นส่วน และจำนวนสำหรับแต่ละรหัสชิ้นส่วน รวมทั้งชิ้นส่วนที่ผลิตจำนวนมากทั่วไปและชิ้นส่วนที่ผลิตน้อยซึ่งจำเป็นต้องเปลี่ยนการตั้งค่าเครื่องบ่อยครั้ง ระบุข้อกำหนดเกี่ยวกับผิวสัมผัสตามทิศทาง การเคลือบฟิล์มป้องกัน หรือข้อกำหนดเฉพาะสำหรับพื้นผิวที่มองเห็นได้ ซึ่งอาจจำกัดการจัดวางชิ้นส่วนบนแผ่นวัสดุ (nesting) หรือวิธีการจัดการ กำหนดขอบเขตการยอมรับด้านมิติและคุณภาพของขอบก่อนเริ่มการทดสอบ การเปรียบเทียบผู้จัดจำหน่ายรายหนึ่งจากชิ้นส่วนแผ่นบางที่ตัดง่าย กับอีกรายหนึ่งจากชิ้นส่วนแผ่นหนาที่ซับซ้อน จะให้ผลที่ไม่สะท้อนความเป็นจริง การผสมคำสั่งซื้อควรสอดคล้องกับสินค้าที่โรงงานจริงๆ ขายอยู่ ไม่ใช่เพียงแค่ชิ้นส่วนที่ตัดง่ายที่สุด
2. ตรวจสอบอัตราการใช้แผ่นวัสดุ เปิด
การใช้ประโยชน์จากวัสดุ คือ ส่วนหนึ่งของแผ่นวัสดุที่ซื้อมา ซึ่งถูกแปลงเป็นชิ้นส่วนที่ใช้งานได้จริง ให้ตรวจสอบรูปแบบการจัดวางชิ้นส่วน (nesting layouts) โดยใช้ขนาดจริงของแผ่นวัสดุ ระยะห่างระหว่างชิ้นส่วน ระยะขอบด้านข้าง ทิศทางของเมล็ดไม้หรือผิวเคลือบ และข้อจำกัดใด ๆ ที่เกิดจากกระบวนการผลิต บันทึกจำนวนชิ้นส่วนที่ผ่านการตรวจสอบแล้ว ซึ่งสามารถผลิตได้จากแต่ละแผ่นวัสดุ รวมทั้งเศษวัสดุที่เหลือจากการตัด (skeleton scrap) และเศษวัสดุที่สามารถนำกลับมาใช้ใหม่ได้ (reusable remnants) รูปแบบการจัดวางที่มีอัตราการใช้ประโยชน์เชิงทฤษฎีสูง อาจไม่เหมาะสมหากก่อให้เกิดความเสียหายต่อพื้นผิวที่มองเห็นได้ หรือทำให้การแยกชิ้นส่วนออกจากแผ่นวัสดุเป็นเรื่องยาก ให้ประเมินมูลค่าของเศษวัสดุที่สามารถนำกลับมาใช้ใหม่ได้อย่างสมเหตุสมผล โดยพิจารณาจากความแน่นอนว่าจะมีคำสั่งซื้อรายการอื่นที่ยืนยันแล้ว ซึ่งสามารถใช้วัสดุเศษนั้นได้หรือไม่ ใช้สมมุติฐานเดียวกันเกี่ยวกับการจัดวางชิ้นส่วนสำหรับทุกทางเลือก และเก็บไฟล์รูปแบบการจัดวางไว้เพื่อการตรวจสอบ
๓. รวมวงจรการผลิตแบบเต็มรูปแบบ
การดำเนินการตัดยังรวมถึงการเคลื่อนย้ายแผ่นวัสดุ การโหลดแผ่นงานลงบนโต๊ะ การจัดตำแหน่งวัสดุ การประมวลผล การถอดชิ้นส่วนออก การแยกเศษวัสดุ และการเตรียมล็อตต่อไป ให้บันทึกเวลาที่ใช้ในกิจกรรมเหล่านี้จากงานตัวอย่างที่เป็นตัวแทน รวมเวลาสำหรับการเตรียมโปรแกรมและการเปลี่ยนงานด้วย หากมีความเกี่ยวข้อง โดยเฉพาะในกรณีที่โรงงานผลิตคำสั่งซื้อขนาดเล็กจำนวนมาก หากเครื่องจักรที่เสนอมาพร้อมตัวเลือกการจัดการวัสดุ ให้ระบุอย่างชัดเจนว่าฟังก์ชันใดทำอัตโนมัติและฟังก์ชันใดยังคงต้องใช้ผู้ปฏิบัติงาน ให้คำนวณผลผลิตจากวงจรการทำงานทั้งหมด ไม่ใช่เพียงจากช่วงเวลาที่เลเซอร์ทำงานเท่านั้น ในกรณีที่ผู้ปฏิบัติงานหนึ่งคนควบคุมกิจกรรมหลายอย่าง ให้จัดสรรแรงงานด้วยวิธีการที่สอดคล้องกัน เพื่อหลีกเลี่ยงการนับแรงงานซ้ำ
4. บันทึกค่าสาธารณูปโภคและวัสดุสิ้นเปลือง
ร้องขอข้อมูลเฉพาะรุ่นเกี่ยวกับการใช้ไฟฟ้า แก๊สช่วย การใช้วัสดุสิ้นเปลือง และการบำรุงรักษาตามรอบเวลา จากนั้นเปรียบเทียบกับค่าที่วัดได้จากการทดลองตัวแทน ถ้าทำได้ การใช้จริงขึ้นอยู่กับวัสดุ ความหนา การตั้งค่ากระบวนการ และรูปแบบการปฏิบัติงาน รวมหัวฉีด เลนส์ หรือชิ้นส่วนอื่นที่ต้องเปลี่ยนเฉพาะเมื่อเกี่ยวข้องกับการจัดวางระบบซึ่งยืนยันแล้ว ระบุชนิดของแก๊ส ราคาท้องถิ่นของแหล่งจ่าย และฐานการวัด แทนที่จะอาศัยการประมาณค่าใช้จ่ายแบบทั่วไป พิจารณาการบริการตามแผนและสมมุติฐานเกี่ยวกับเวลาหยุดทำงานที่เป็นจริง โดยแยกให้ชัดเจนจากข้อมูลการทดลองที่สังเกตได้ บันทึกไว้ว่าตัวเลขใดเป็นการประมาณจากผู้จัดจำหน่าย และตัวเลขใดวัดได้จริง เพื่อให้แบบจำลองต้นทุนตรวจสอบย้อนกลับได้
5. คำนึงถึงการดำเนินการรอง
กระบวนการตัดอาจตามด้วยการกำจัดเศษโลหะ (deburring), การทำความสะอาด, การเตรียมขอบชิ้นงาน, การตรวจสอบคุณภาพ, การดัด หรือการเชื่อม ให้ระบุเฉพาะขั้นตอนที่จำเป็นจริงตามแบบแปลนของลูกค้าและข้อกำหนดสำหรับชิ้นงานสำเร็จรูป เปรียบเทียบว่าคุณภาพการตัดที่แตกต่างกันส่งผลต่อระยะเวลาที่ใช้ในการกำจัดเศษโลหะหรือการเตรียมรอยต่อหรือไม่ อย่าสมมุติว่าขอบที่ตัดด้วยเลเซอร์ทุกขอบจะสามารถนำไปใช้ต่อในกระบวนการขั้นต่อไปได้ทันที ให้บันทึกชิ้นงานที่ถูกปฏิเสธและงานแก้ไขแยกต่างหาก เพื่อให้ต้นทุนเหล่านั้นมองเห็นได้ชัดเจน เมื่อพื้นผิวที่มองเห็นได้ต้องการการป้องกัน ให้รวมงานบรรจุภัณฑ์หรือการจัดการที่ป้องกันรอยขีดข่วนด้วย แม้กระบวนการตัดจะเร็วขึ้น แต่ก็อาจมีต้นทุนสูงกว่าหากก่อให้เกิดงานตกแต่งเพิ่มเติม
6. คำนวณต้นทุนต่อชิ้นงานที่ผ่านการรับรอง
สำหรับแต่ละกลุ่มตัวอย่าง ให้รวมวัสดุที่ซื้อมาแล้วใช้ไป แรงงานโดยตรง ค่าสาธารณูปโภค ก๊าซช่วยในการผลิต วัสดุสิ้นเปลือง การจัดสรรค่าบำรุงรักษาที่เกี่ยวข้อง และการดำเนินการขั้นที่สองที่จำเป็น รวมการจัดสรรส่วนแบ่งค่าเป็นเจ้าของเครื่องจักรหรือค่าเช่าซื้อเครื่องจักร โดยใช้สมมุติฐานระยะเวลาบัญชีและการใช้งานเดียวกันกับแต่ละทางเลือก นำต้นทุนรวมของแต่ละกลุ่มตัวอย่างไปหารด้วยจำนวนชิ้นส่วนสำเร็จรูปที่ผ่านการตรวจสอบและยอมรับ ไม่ใช่จำนวนชิ้นที่ตัดเริ่มต้น เช่น กลุ่มตัวอย่างหนึ่งเริ่มต้นด้วยวัตถุดิบเปล่า ๑๐๐ ชิ้น แต่ได้ชิ้นส่วนที่ผ่านการตรวจสอบ ๙๕ ชิ้น ต้นทุนที่เกี่ยวข้องทั้งหมดจึงต้องจัดสรรเท่าเทียมกันบนพื้นฐานของ ๙๕ ชิ้น ควรระบุสมมุติฐานทั้งหมดอย่างชัดเจน และดำเนินการวิเคราะห์ความไวต่อราคาวัสดุ อัตราการใช้งาน และอัตราของชิ้นส่วนที่ถูกปฏิเสธ
๗. เปรียบเทียบใบเสนอราคาบนพื้นฐานเดียวกัน
สร้างการเปรียบเทียบแบบเทียบเคียงกันโดยตรง สำหรับเครื่องจักรที่เสนอราคา รวมถึงอุปกรณ์เสริม ซอฟต์แวร์ อุปกรณ์สำหรับการโหลด การติดตั้ง การฝึกอบรม ขอบเขตของประกันภัยและบริการ แยกระบบที่เลือกใช้ได้ออกจากอุปกรณ์มาตรฐาน ตรวจสอบการเตรียมสถานที่ เงื่อนไขการส่งมอบ และค่าใช้จ่ายในท้องถิ่นใด ๆ ที่ไม่รวมอยู่ในใบเสนอราคา ขอให้ผู้จัดจำหน่ายแต่ละรายสาธิตชิ้นส่วนตัวแทนเดียวกันภายใต้เกณฑ์การตรวจสอบที่เหมือนกัน แม้ราคาอุปกรณ์ที่ต่ำกว่าจะดูน่าสนใจ แต่ควรประเมินควบคู่ไปกับผลผลิตที่ใช้งานได้จริง ปัจจัยนำเข้าในการดำเนินงาน และความต้องการในการสนับสนุน หลีกเลี่ยงการอ้างอิงระยะเวลาคืนทุนที่แน่นอน เว้นแต่ว่าจะมีเอกสารรับรองปริมาณการผลิต กำไรขั้นต้น อัตราการใช้งาน และต้นทุนการเป็นเจ้าของอย่างชัดเจน ระหว่างการทบทวน ให้แยกแยะข้อสังเกตจากการทดสอบที่ยืนยันแล้วออกจากข้อเสนอปรับปรุงในอนาคต บันทึกไว้ให้ชัดเจนว่าใครเป็นผู้รับผิดชอบในการวัดแต่ละรายการ วิธีบันทึกการยอมรับ และข้อมูลใดบ้างที่ต้องส่งกลับไปยังผู้จัดจำหน่ายก่อนที่ขอบเขตอุปกรณ์สุดท้ายจะได้รับการอนุมัติ สิ่งนี้จะช่วยป้องกันไม่ให้การสาธิตเบื้องต้นถูกตีความว่าเป็นหลักฐานยืนยันประสิทธิภาพสำหรับทุกชุดวัสดุ ทุกชนิดของผลิตภัณฑ์ หรือทุกกะการผลิต
สรุป
แบบจำลองการลดต้นทุนที่มีความน่าเชื่อถือมากที่สุด คือ การใช้การจัดวางชิ้นงานจริง (actual nesting) การวัดประสิทธิภาพตลอดวงจรการทำงานทั้งหมด และการรับรองชิ้นส่วนสำเร็จรูปตามคำสั่งซื้อที่เป็นตัวแทน ควรปรับสมมุติฐานหลังจากตัดตัวอย่างแล้ว แทนที่จะพึ่งพาเพียงความเร็วหรือกำลังที่ผู้ผลิตโฆษณาไว้เท่านั้น เพื่อเปรียบเทียบแบบแปลนและสัดส่วนคำสั่งซื้อของคุณกับข้อเสนออุปกรณ์ที่เหมาะสม ติดต่อจินชุน โปรดส่งรายการวัสดุและเกณฑ์การรับรองของคุณมาให้เรา